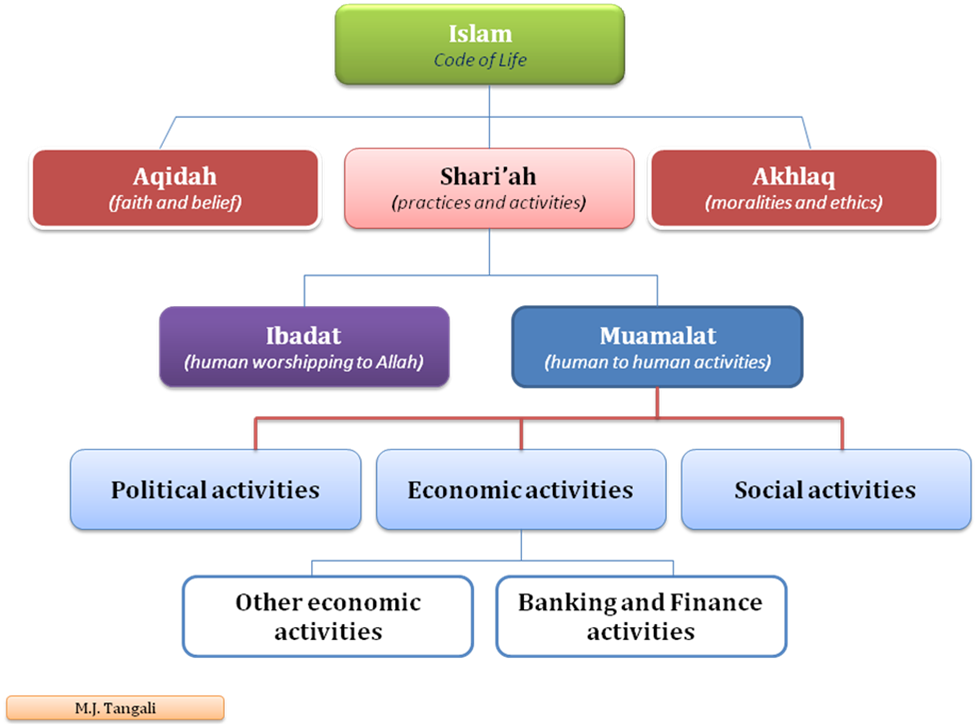
Inleiding
Enige weken geleden werd mij (Tangali) gevraagd of een schuldvrije moskee mag worden verzwaard met een rentedragende lening of hypotheek. Het antwoord dat ik hier geef, is gebaseerd op mijn opleiding Certified Islamic Finance & Banking aan de Durham University Institute for Middle Eastern and Islamic Studies.
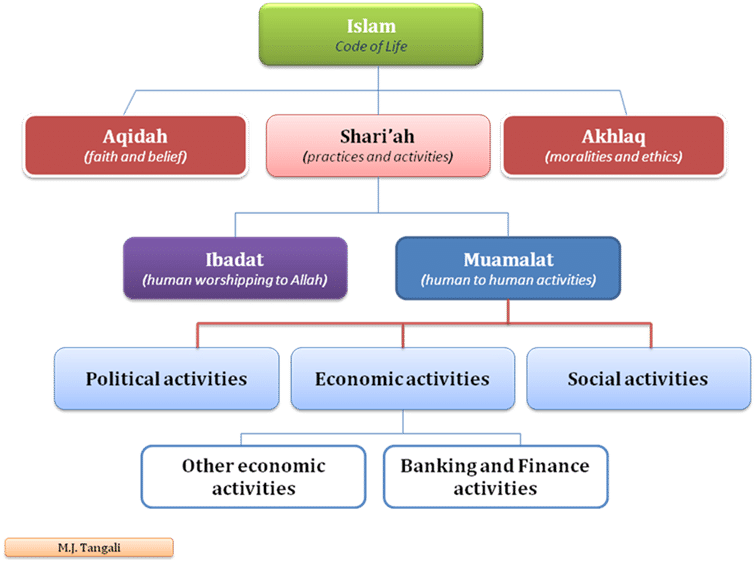
Deze vraag betreft het oordeel of een schuldvrije moskee een hypotheek mag aangaan om een ander doelstellingsgebouw te realiseren. De moskee is een waqf‑entiteit die eigendom is van Allāh Ta’ālā en niet behoort tot individuen. De vraag betreft dus het verbinden van een moskee aan een ribā‑schuld. Volgens Qur’ān, Ṣaḥīḥ Ḥadith, Hanafi‑uṣool, klassieke Hanafi‑fiqh en Fatāwā Razviyya is dit niet toegestaan. De bewijzen worden hieronder uiteengezet.
Leerdoelen
De student kan:
- Uitleggen waarom ribā in alle vormen ḥarām is volgens Qur’ān en Ṣaḥīḥ Ḥadith.
- De Hanafi‑uṣoolregel ‘mā ḥaruma akhdhuhu ḥaruma iʿṭā’uhu’ toepassen op moskee‑financiering.
- Beschrijven waarom een moskee een waqf muʿabbad is en welke juridische gevolgen dit heeft.
- De fiqh‑regel ‘al‑masjid lā yamlikuhu aḥad’ uitleggen en toepassen op moderne financieringsvragen.
- Aantonen waarom rahn (hypotheek) op waqf eigendom volgens alle Hanafi‑bronnen verboden is.
- Sharīʿah‑compliant alternatieven onderscheiden, zoals murābaḥah, ijārah, mushārakah, waqf‑certificaten en qard ḥasan.
- Beoordelen waarom qard ḥasan Sharīʿah‑conform is voor een moskee en geen schade toebrengt aan de waqf‑status.
Heilige Qur’ān dalīl
Allāh Ta’ālā heeft ribā expliciet verboden in meerdere verzen.
- In Surah al‑Baqarāh 2:275–279 verklaart Allāh Ta’ālā dat ribā een vorm van oorlog tegen Allāh Ta’ālā en Zijn Boodschapper ﷺ is.
- In Surah Āl‑ʿImrān 3:130 wordt het nemen van ribā in elke vorm verboden. In Surah al‑Baqarāh 2:188 wordt het onrechtmatig consumeren van bezit verboden.
Deze verzen vormen de absolute basis dat ribā in alle vormen ḥarām is. Volgens Hanafi‑uṣool geldt de regel: “Mā ḥaruma akhdhuhu ḥaruma iʿṭā’uhu.” Wat verboden is om te nemen, is verboden om te geven. Een moskee mag dus geen ribā‑contract aangaan, noch ribā betalen, noch ribā ontvangen.
Ṣaḥīḥ Ḥadith dalīl
In Ṣaḥīḥ Muslim vervloekt de Profeet ﷺ de ribā‑nemer, de ribā‑gever, de schrijver en de getuigen, en zegt dat zij allen gelijk zijn. Dit toont dat elke betrokkenheid bij ribā ḥarām is, ongeacht het doel. In Sunan Abī Dāwūd wordt de moskee beschreven als het Huis van Allāh Ta’ālā, waarin geen ḥarām‑transacties mogen worden verbonden. De moskee is een plaats van zuiverheid en aanbidding; het verbinden van een ribā‑schuld aan een moskee is een directe schending van deze heiligheid.
Hanafi‑uṣool en waqf‑principes
Volgens de Hanafi‑uṣool is de moskee een waqf muʿabbad, een eeuwigdurend waqf dat volledig uit het menselijke eigendom wordt gehaald en eigendom wordt van Allāh Ta’ālā. Daarom mag een moskee niet worden belast met schulden, verplichtingen of transacties die haar waqf‑status aantasten of tot schade leiden. De regel “al‑masjid lā yamlikuhu aḥad” wordt expliciet vermeld in Fatāwā ʿĀlamgīrī, waar staat dat niemand eigenaar is van een moskee en dat zij niet als onderpand kan dienen en niet mag worden verbonden aan transacties die eigendom of beslag impliceren (al‑Fatāwā al‑Hindiyyah 6/214). In Radd al‑Muḥtār wordt bevestigd dat een moskee waqf is en dat elk waqf niet verpandbaar is en niet mag worden belast met schulden die de waqf‑status schaden (Radd al‑Muḥtār 4/431). Mukhtaṣar Qudūrī stelt dat waqf niet verkocht en niet verpand mag worden, omdat het uit het eigendom van de stichter is gehaald en een recht van Allāh Ta’ālā is (Mukhtaṣar Qudūrī, Bāb al‑Waqf). al‑Hidāyah legt uit dat een moskee, zodra zij als waqf is vastgesteld, een recht van Allāh Ta’ālā wordt en dat menselijke beschikkingen zoals verkoop, verpanding of het verbinden aan schulden niet zijn toegestaan (al‑Hidāyah, Kitāb al‑Waqf). Durr al‑Muḥtār stelt expliciet dat het niet toegestaan is een waqf als onderpand te gebruiken en dat elke vorm van rahn op waqf verboden is (Durr al‑Muḥtār, Kitāb al‑Rahn).
Omdat ribā in de Sharīʿah een zware vorm van ḥarām is, wordt het verbinden van een moskee aan een ribā‑schuld beschouwd als een zwaardere overtreding dan ribā in privétransacties. Een privétransactie betreft eigendom van mensen, maar een moskee betreft eigendom van Allāh Ta’ālā. Daarom is de schade groter en de overtreding ernstiger. De Qur’ān bevestigt dat de moskeeën aan Allāh Ta’ālā behoren (Qur’ān 72:18), en de aḥādīth benadrukken dat moskeeën heilige plaatsen zijn die niet voor wereldse transacties bestemd zijn, zoals in Ṣaḥīḥ al‑Bukhārī (Bukhārī, Ṣalāh, 446) en Ṣaḥīḥ Muslim (Muslim, Masājid, 533).
Op basis van deze bronnen is jouw formulering volledig correct: een moskee mag niet worden verbonden aan een ribā‑schuld, en dit is een zwaardere vorm van ḥarām dan ribā in privétransacties, omdat de moskee een waqf muʿabbad is en eigendom van Allāh Ta’ālā.
Klassieke Hanafi‑fiqh
In Radd al‑Muḥtār wordt vermeld dat waqf‑eigendom niet mag worden verbonden aan schulden die ribā bevatten. In al‑Hidāyah (Kitāb al‑Waqf) wordt uitgelegd dat waqf‑eigendom niet mag worden gebruikt voor transacties die leiden tot ḍarar (schade) of ḥarām. In al‑Muḥīṭ al‑Burhānī wordt de moskee expliciet genoemd als de hoogste vorm van waqf, en dat het verboden is om haar te verbinden aan dayn ribā (ribā‑schuld). Deze bronnen zijn unaniem dat waqf‑eigendom niet mag worden belast met ribā‑contracten, ongeacht het doel.
Fatāwā Razviyya
Hazrat Imām Aḥmad Raza Khan (raḍiyAllāhu ʿanhu) is bijzonder streng over ribā en waqf. In Fatāwā Razviyya legt hij uit dat ribā absoluut ḥarām is, een grote zonde, en dat het verbinden van ribā aan een moskee nog erger is dan ribā in privétransacties, omdat de moskee een waqf muʿabbad is: een eeuwigdurend waqf dat eigendom van Allāh Ta’ālā is en niet mag worden belast met transacties die haar heiligheid of waqf‑status schaden. Hij stelt dat moskee‑geld, moskee‑eigendom en moskee‑rechtspersoon nooit gebruikt mogen worden voor transacties die ribā bevatten, en dat zelfs indirecte ribā verboden is. De regel “al‑masjid lā yamlikuhu aḥad” wordt bevestigd in Fatāwā ʿĀlamgīrī, waar staat dat niemand eigenaar is van een moskee en dat zij niet als onderpand kan dienen. Dit wordt verder uitgewerkt in Radd al‑Muḥtār, waar staat dat een moskee waqf is en dat elk waqf niet verpandbaar is en niet mag worden belast met schulden die de waqf‑status schaden. Mukhtaṣar Qudūrī stelt dat waqf niet verkocht en niet verpand mag worden, omdat het uit het eigendom van de stichter is gehaald en een recht van Allāh Ta’ālā is. Al‑Hidāyah legt uit dat een moskee, zodra zij als waqf is vastgesteld, een recht van Allāh Ta’ālā wordt en dat menselijke beschikkingen zoals verkoop, verpanding of het verbinden aan schulden niet zijn toegestaan. Durr al‑Muḥtār stelt expliciet dat het niet toegestaan is een waqf als onderpand te gebruiken en dat elke vorm van rahn op waqf verboden is.
Wanneer een moskee een hypotheek aangaat om een ander gebouw te financieren, valt dit onder ribā bil‑muʿāmalāt (ribā door contract) en onder ḍarar lil‑waqf (schade aan waqf). Dit is volgens Fatāwā Razviyya streng verboden, omdat het de moskee verbindt aan een ribā‑schuld en haar waqf‑status aantast. Ribā in privétransacties is al ḥarām, maar ribā die verbonden wordt aan een moskee is nog zwaarder, omdat de moskee eigendom van Allāh Ta’ālā is en haar heiligheid niet mag worden aangetast door wereldse financiële constructies.
Toegestane alternatieven
Het moskeebestuur kan gebruikmaken van Sharīʿah‑compliant financiering zoals:
Murābaḥah
In Mukhtaṣar al‑Qudūrī wordt murābaḥah behandeld binnen Kitāb al‑Buyūʿ, het hoofdstuk over koop en verkoop. Qudūrī beschrijft murābaḥah als een verkoop waarbij de verkoper de oorspronkelijke kostprijs bekendmaakt en daar een overeengekomen winst bovenop zet. De essentie van murābaḥah is dat de verkoper de werkelijke kostprijs moet kennen en deze volledig en eerlijk moet meedelen aan de koper. Als de verkoper liegt over de kostprijs, kosten verzwijgt of een onjuiste prijs presenteert, wordt de verkoop fāsid en vervalt het recht op winst. Qudūrī benadrukt dat de winst alleen geldig is wanneer de koper instemt met de transparante kostprijs en de toegevoegde winst, en dat de prijs vast moet staan en na het sluiten van de overeenkomst niet meer mag worden gewijzigd. Murābaḥah is in Qudūrī dus een zuivere verkooptransactie en geen lening; de winst is handelswinst en geen ribā. In hetzelfde deel behandelt Qudūrī ook tawliya, de verkoop tegen exact de kostprijs zonder winst, waarbij dezelfde regels gelden behalve dat de winst nul is. Deze korte maar juridisch precieze behandeling vormt de Hanafi‑basis voor moderne Sharīʿah‑financiering, waarin murābaḥah wordt gebruikt als alternatief voor ribā‑leningen.
Ijārah
Ijārah is in de Hanafi‑fiqh het contract waarbij het gebruiksrecht van een object of de dienst van een persoon wordt overgedragen in ruil voor een overeengekomen vergoeding. Het is geen verkoop van het object zelf, maar uitsluitend van de manfaʿah, het bruikbare voordeel dat uit het object voortkomt. De Hanafi‑uṣool beschouwen manfaʿah als māl, dus verhandelbaar, mits de aard van het gebruik duidelijk, meetbaar en Sharīʿah‑toegestaan is. De Qur’ān verwijst naar het principe van het inhuren van een betrouwbare persoon in Surah al‑Qasās, waar wordt gezegd dat de beste werknemer degene is die sterk en betrouwbaar is. In de ḥadith wordt het betalen van loon tijdig verplicht gesteld, wat de basis vormt voor de Hanafi‑regel dat de vergoeding in een Ijārah‑contract bekend, vast en vrij van gharār moet zijn.
In de Hanafi‑fiqh wordt Ijārah verdeeld in twee hoofdvormen: Ijārah van objecten en Ijārah van diensten. Bij Ijārah van objecten wordt het gebruiksrecht van een tastbaar object, zoals een woning, voertuig of gereedschap, tijdelijk overgedragen. Het eigendom blijft bij de verhuurder, en de huurder verkrijgt slechts het recht om het object te gebruiken binnen de overeengekomen grenzen. Bij Ijārah van diensten wordt de arbeid of expertise van een persoon gehuurd, zoals een leraar, ambachtsman of jurist. In beide gevallen moet de aard van het gebruik, de duur en de vergoeding volledig duidelijk zijn. Onbekende duur, onbekende prijs of onduidelijke taakomschrijving maken het contract ongeldig volgens de Hanafi‑uṣool, omdat dit leidt tot gharār.
De Hanafi‑bronnen zoals al‑Hidāyah, Radd al‑Muḥtār en al‑Muḥīṭ al‑Burhānī leggen uit dat de verhuurder aansprakelijk blijft voor gebreken die het gebruik onmogelijk maken, omdat het eigendom bij hem blijft. Schade door normale slijtage komt voor rekening van de verhuurder, terwijl schade door nalatigheid van de huurder door de huurder moet worden vergoed. De uṣool‑regel “al‑ḍamān bi‑l‑taʿaddī” bepaalt dat aansprakelijkheid ontstaat wanneer iemand buiten de toegestane grenzen treedt.
Ijārah eindigt wanneer de afgesproken tijd verstrijkt, wanneer de taak is voltooid, wanneer het gehuurde object verloren gaat of wanneer beide partijen instemmen met beëindiging. In de Hanafi‑fiqh is Ijārah een van de meest gebruikte contractvormen en vormt het fundament voor moderne Sharīʿah‑compliant structuren zoals leasecontracten, salarismodellen en bepaalde vormen van financiering. De klassieke bronnen zijn unaniem dat Ijārah toegestaan is zolang het vrij is van ribā, gharār en ḥarām‑gebruik, en zolang de manfaʿah duidelijk omschreven en Sharīʿah‑toegestaan is.
Mushārakah
Mushārakah is in de Hanafi‑fiqh het partnerschapscontract waarin twee of meer personen gezamenlijk kapitaal inbrengen en samen handel drijven, waarbij de winst wordt verdeeld volgens een vooraf overeengekomen percentage en het verlies wordt gedragen volgens de verhouding van de kapitaalinbreng. De Hanafi‑uṣool beschouwen Mushārakah als een vorm van gezamenlijke eigendom die ontstaat door vrijwillige vermenging van kapitaal met het doel om handel te drijven. De Qur’ān verwijst naar de aard van partnerschap in Surah Ṣād, waar wordt gezegd dat veel partners elkaar onrecht aandoen behalve degenen die geloven en rechtvaardig handelen, wat de Hanafi‑geleerden gebruiken om te benadrukken dat Mushārakah alleen geldig is wanneer de voorwaarden eerlijk en transparant zijn. In de ḥadith zegt de Profeet ﷺ dat Allāh Ta’ālā met twee partners is zolang zij elkaar niet verraden, wat de basis vormt voor de Hanafi‑regel dat vertrouwen en eerlijkheid essentiële voorwaarden zijn voor geldige Mushārakah.
In de Hanafi‑fiqh wordt Mushārakah verdeeld in verschillende vormen, waaronder Shirkat al‑Māl, waarin partners geld inbrengen, Shirkat al‑Aʿmāl, waarin partners arbeid of vaardigheden inbrengen, en Shirkat al‑Wujūh, waarin partners op krediet kopen dankzij hun reputatie. In alle vormen geldt dat de winstverdeling vrij is en door de partners mag worden bepaald, maar dat verlies altijd moet worden verdeeld volgens de verhouding van het ingebrachte kapitaal. Dit is gebaseerd op de Hanafi‑uṣool‑regel “al‑khasārah ʿalā qadr al‑māl”, die bepaalt dat verlies verbonden is aan eigendom en niet aan arbeid. De winst daarentegen is verbonden aan afspraak, wat wordt samengevat in de regel “al‑ribḥ ʿalā mā ishtaraṭā”. Hierdoor kan een partner die minder kapitaal heeft toch een groter winstpercentage krijgen, zolang dit vrijwillig is overeengekomen, maar hij kan nooit minder verlies dragen dan zijn kapitaalinbreng.
De klassieke Hanafi‑bronnen zoals al‑Hidāyah, Radd al‑Muḥtār en al‑Muḥīṭ al‑Burhānī leggen uit dat elke partner in Mushārakah als amīn wordt beschouwd, wat betekent dat hij niet aansprakelijk is voor verlies tenzij er sprake is van nalatigheid, misleiding of handelen buiten de overeengekomen voorwaarden. De uṣool‑regel “al‑amīn lā yaḍman illā bi‑taʿaddī” bepaalt dat een partner alleen aansprakelijk wordt wanneer hij de grenzen van het contract overschrijdt. Wanneer een partner zonder toestemming handelt op een manier die niet binnen de handelsafspraak valt, wordt hij aansprakelijk voor eventuele schade. Wanneer hij binnen de afgesproken handelsactiviteiten handelt, is verlies een normale handelsrisico dat door alle partners volgens kapitaalinbreng wordt gedragen.
Mushārakah eindigt wanneer een partner zich terugtrekt, wanneer het kapitaal verloren gaat, wanneer de handelsactiviteit wordt beëindigd of wanneer een partner overlijdt. De Hanafi‑fiqh beschouwt Mushārakah als een van de meest flexibele en toegestane vormen van Sharīʿah‑compliant samenwerking, mits het vrij is van ribā, gharār en misleiding. De klassieke geleerden zijn unaniem dat Mushārakah een geldig en aanbevolen contract is wanneer het eerlijk wordt uitgevoerd, omdat het gebaseerd is op gedeeld risico en gedeelde verantwoordelijkheid, wat in overeenstemming is met de Sharīʿah‑principes van rechtvaardigheid en wederkerigheid.
Waqf‑certificaten
Waqf‑certificaten zijn een moderne toepassing van het klassieke waqf‑principe waarin een persoon een bedrag doneert dat vervolgens blijvend wordt vastgezet als waqf. Het gedoneerde kapitaal wordt niet uitgegeven, maar blijft bestaan als een duurzame bron waarvan alleen de opbrengst wordt gebruikt voor liefdadigheid. Dit sluit aan bij het klassieke voorbeeld van Hazrat ʿUmar (raḍiyAllāhu anhu), die land verwierf in Khyber en van de Profeet ﷺ de instructie kreeg om het kapitaal vast te zetten en de opbrengst te schenken. Moderne waqf‑fondsen passen dit principe toe door geld te verzamelen, het te investeren in Sharīʿah‑conforme projecten en de opbrengst te gebruiken voor onderwijs, water, gezondheidszorg en andere vormen van liefdadigheid. Het certificaat dat een deelnemer ontvangt, is geen eigendomsbewijs in commerciële zin, maar een bevestiging dat zijn bijdrage blijvend als waqf is vastgelegd. Het kapitaal kan niet worden teruggevraagd, omdat waqf per definitie eeuwigdurend is. De opbrengst wordt jaarlijks opnieuw geïnvesteerd zodat de waqf groeit en de liefdadigheid toeneemt. Deze moderne vorm blijft volledig binnen de Hanafi‑regels, omdat het kapitaal behouden blijft, de opbrengst wordt besteed aan een goed doel en de investeringen uitsluitend plaatsvinden in Sharīʿah‑toegestane sectoren. Hierdoor vormen waqf‑certificaten een hedendaagse manier om het klassieke waqf‑principe toe te passen in een financiële context die past bij de huidige tijd, zonder af te wijken van de Sharīʿah‑voorwaarden die door de klassieke geleerden zijn vastgesteld.
Qard ḥasan‑leningen
Een qard ḥasan lening is in de Sharīʿah een zuiver welwillende lening waarbij de geldgever geen enkel voordeel mag ontvangen en uitsluitend hetzelfde bedrag terugkrijgt dat hij heeft uitgeleend. Het is de enige vorm van lening die de Sharīʿah expliciet aanmoedigt, omdat zij volledig vrij is van ribā en uitsluitend bedoeld is om iemand in nood te helpen. In de Qur’ān wordt qard ḥasan meerdere keren genoemd als een “goede lening aan Allāh Ta’ālā”, waarmee wordt aangegeven dat degene die een renteloze lening verstrekt een spirituele beloning ontvangt en dat de handeling behoort tot de hoogste vormen van liefdadigheid. De geldgever draagt het volledige eigendom van het geleende bedrag over aan de ontvanger, die het mag gebruiken en consumeren, en de verplichting bestaat enkel uit het terugbetalen van hetzelfde bedrag zonder enige toevoeging. De Hanafi uṣool benadrukken dat elke vorm van extra voordeel, hoe klein ook, verboden is, omdat dit het contract zou veranderen in een ribā‑transactie. Zelfs een symbolisch cadeau, een korting, een dienst of een vorm van voorkeursbehandeling die voortvloeit uit de lening, wordt beschouwd als een verboden voordeel. Een volledig renteloze qard ḥasan is daarentegen toegestaan, omdat een qard ḥasan geen verpanding vereist, geen voordeel oplevert voor de geldgever en de waqf‑status van de moskee niet aantast. De Heilige Qur’ān prijst het geven van een renteloze lening als een daad van aanbidding (Qur’ān 2:245). In Ṣaḥīḥ Muslim wordt een renteloze lening beschreven als een verdienstelijke daad (Muslim, Zakāh, 2588). Een moskee mag dus een qard ḥasan ontvangen zolang de moskee niet als onderpand wordt gebruikt en de lening geen enkele vorm van voordeel voor de geldgever oplevert. In de fiqh wordt qard ḥasan geclassificeerd als een tabarruʿ‑handeling, een daad van vrijwillige welwillendheid die niet commercieel is en geen wederkerige verplichting tot voordeel schept. De geldgever wordt beschouwd als amīn, een betrouwbare persoon die geen winst nastreeft en die de ontvanger helpt zonder druk of verwachting. De ontvanger draagt de verplichting om het bedrag terug te betalen op de afgesproken tijd, maar de geldgever mag geen voorwaarden stellen die leiden tot extra voordeel. De klassieke Hanafi‑bronnen leggen uit dat qard ḥasan bedoeld is om financiële druk weg te nemen en dat het een middel is om de gemeenschap te versterken door solidariteit en hulp aan zwakkeren. Het is een alternatief voor renteleningen, die in de Qur’ān streng worden verboden en worden beschreven als een vorm van onrecht en uitbuiting.
Financial Engineering and Evaluation of New Instruments
Financial Engineering and the Evaluation of New Instruments gaat over het ontwerpen, testen, prijzen en beoordelen van nieuwe financiële producten. De nadruk ligt op hoe financiële instrumenten worden ontwikkeld en hoe hun effectiviteit wordt gemeten met moderne KPI‑kaders. Financial engineering is het proces waarbij nieuwe financiële producten worden gecreëerd door marktonderzoek, mathematische modellering, simulatie en prijsbepaling. Het is een gestructureerd ontwikkelproces dat begint bij het identificeren van een marktbehoefte en eindigt bij de lancering van een nieuw instrument. Dit wordt bevestigd door de beschrijving dat financial engineering “de creatie van nieuwe instrumenten” omvat en dat het proces bestaat uit identificatie, ontwerp, testen, simulatie, prijsbepaling en monitoring. Daarnaast wordt financial engineering omschreven als een multidisciplinair vakgebied dat wiskunde, statistiek, modellering en risicobeheer combineert om complexe instrumenten te ontwerpen en te prijzen. Het gebruikt probabiliteit, stochastische processen, optimalisatie en asset‑pricingmodellen om nieuwe producten te bouwen en risico’s te beheersen.
Nieuwe financiële instrumenten moeten worden beoordeeld op meer dan alleen rendement. Moderne evaluatie richt zich op efficiëntie, maatschappelijke impact, duurzaamheid en beleidsdoelen. De bron legt uit dat financiële instrumenten geëvalueerd moeten worden met multidimensionale KPI’s zoals deployment efficiency, fondsabsorptie, impact op mensen, regio’s en klimaat, en andere procesindicatoren. De evolutie van financiële instrumenten vraagt om een evaluatiekader dat verder gaat dan traditionele metrics zoals IRR. Overheden en ontwikkelingsbanken moeten aantonen dat instrumenten niet alleen financieel werken, maar ook maatschappelijke waarde creëren door ribā‑vrije leningen.
De grote Nederlandse banken (ING, Rabobank, ABN AMRO) zijn actief in diverse Arabische landen, maar zij bieden daar geen Sharīʿah‑compliant financiering. Dit blijkt indirect uit het feit dat zelfs in Nederland — waar de vraag naar islamitische financiering aantoonbaar bestaat — geen van de grote banken islamitische producten aanbiedt. Halal leningen bestaan in Nederland, maar niet bij de grote banken. Ze worden aangeboden door KT Bank en INSIFR, en door islamitische platforms zoals IslamicFinance.nl.
In de conventionele financial engineering staat het ontwerpen van nieuwe financiële instrumenten centraal, met nadruk op rendement, risicobeheer, liquiditeit en marktacceptatie. Nieuwe producten worden gemodelleerd, geprijsd en geëvalueerd met mathematische modellen, stochastische processen en KPI‑kaders die vooral kijken naar efficiëntie, IRR, volatiliteit en kapitaalallocatie. De kern is hoe een instrument waarde kan creëren binnen het bestaande rentesysteem, met gebruik van derivaten, securitisatie, leverage en complexe structuren. De evaluatie van nieuwe instrumenten gebeurt via financiële en soms maatschappelijke KPI’s, maar het uitgangspunt blijft een ribā‑gebaseerde marktlogica.
In de Hanafi fiqh daarentegen begint “financial engineering” bij de vraag welke contracten Sharīʿah‑toegestaan zijn en hoe zij kunnen worden gecombineerd zonder ribā, gharār en ḥarām gebruik. Murābaḥah is een koop‑met‑winst‑contract, geen lening; de bank wordt eigenaar van het goed en verkoopt het met transparante winst. Ijārah is het verhuren van manfaʿah, het gebruiksrecht, tegen een duidelijke vergoeding, zonder verkoop van het kapitaal. Mushārakah is partnerschap in kapitaal en winst, met verlies naar rato van inbreng. Waqf‑certificaten zijn participaties in een blijvend vastgezet kapitaal waarvan alleen de opbrengst voor liefdadigheid wordt gebruikt. Qard ḥasan is een zuiver renteloze lening, zonder enig voordeel voor de geldgever.
Waar conventionele financial engineering ribā, tijdswaarde van geld en leverage als bouwstenen gebruikt, werkt Hanafi engineering met verkoop, huur, partnerschap, waqf en welwillende lening als bouwstenen. De evaluatie van nieuwe instrumenten verschilt daardoor fundamenteel. In conventionele kaders wordt een instrument goed gevonden wanneer het rendement, het risicoprofiel en de marktacceptatie optimaal zijn. In Hanafi fiqh wordt een instrument eerst getoetst op Sharīʿah‑geldigheid: is er ribā, is er gharār, is er ḥarām gebruik, is de eigendomsoverdracht reëel, is de winst handelswinst en geen rente, is het risico gedeeld en niet eenzijdig afgewenteld. Pas daarna wordt gekeken naar efficiëntie en maatschappelijke impact.
Een murābaḥah‑structuur die formeel een verkoop is maar materieel een ribā‑lening, wordt in Hanafi uṣool afgewezen als ḥīlah. Een ijārah‑contract dat in feite een verkapte lening is, wordt eveneens afgewezen. Een mushārakah die verlies niet naar rato van kapitaal verdeelt, is ongeldig. Waqf‑certificaten worden alleen geaccepteerd wanneer het kapitaal werkelijk blijvend is en de opbrengst Sharīʿah‑conform wordt besteed. Qard ḥasan wordt alleen als qard ḥasan erkend wanneer er werkelijk geen voordeel is voor de geldgever.
In de moderne Sharīʿah‑financiering wordt qard ḥasan gebruikt door islamitische instellingen om renteloze faciliteiten aan te bieden, zoals noodfondsen, sociale leningen, renteloze overbruggingskredieten en microfinanciering voor kleine ondernemers. Het blijft volledig binnen de Hanafi‑regels zolang de geldgever geen enkel voordeel ontvangt en het contract uitsluitend is gebaseerd op welwillendheid. Qard ḥasan vormt daardoor een zuivere, Sharīʿah‑conforme manier om financiële hulp te bieden zonder ribā en zonder commerciële druk, en het blijft een van de meest aanbevolen vormen van financiële ondersteuning binnen de islamitische wet. Deze methoden zijn volledig ḥalāl en schenden de waqf‑status van de moskee niet.
Mag een renteloze lening (qard ḥasan) worden verkregen op een schuldvrije moskee?
In de Hanafi fiqh is het toegestaan dat een schuldvrije moskee een renteloze lening, qard ḥasan, ontvangt, zolang er geen enkele vorm van voordeel, winst, rente of tegenprestatie aan de lening verbonden is. De klassieke Hanafi‑bronnen maken een strikt onderscheid tussen ribā‑leningen, die absoluut verboden zijn, en qard ḥasan, dat een daad van welwillendheid is en Sharīʿah‑toegestaan. Omdat een moskee een waqf is en eigendom van Allāh Ta’ālā, mag zij nooit worden verbonden aan ribā of aan enige vorm van contract dat haar belast met rente of commerciële verplichtingen. Maar een renteloze lening die volledig belangeloos is, valt niet onder ribā en wordt in de Hanafi fiqh beschouwd als een toegestane vorm van ondersteuning, mits het kapitaal volledig wordt terugbetaald zonder enige toevoeging.
In al‑Hidāyah wordt uitgelegd dat qard een overdracht van eigendom is die verplicht terugbetaald moet worden, en dat elke vorm van extra voordeel het contract verandert in ribā. Omdat qard ḥasan geen voordeel bevat, is het toegestaan voor alle Sharīʿah‑entiteiten, inclusief waqf‑instellingen. Radd al‑Muḥtār bevestigt dat een waqf geen transacties mag aangaan die leiden tot ribā of ḍarar, maar dat transacties die volledig vrij zijn van ribā en geen schade veroorzaken, toegestaan zijn. Een renteloze lening valt onder deze categorie. In al‑Muḥīṭ al‑Burhānī wordt uitgelegd dat de moskee als waqf muʿabbad alleen mag worden verbonden aan transacties die geen ribā, geen onzekerheid en geen commerciële exploitatie bevatten. Qard ḥasan voldoet aan deze voorwaarden omdat het een tabarruʿ‑handeling is, een daad van welwillendheid zonder commerciële aard.
Imām Aḥmad Raza Khan (raḍiyAllāhu ʿanhu) schrijft in Fatāwā Razviyya dat elke vorm van ribā, direct of indirect, absoluut verboden is voor moskee‑eigendom, maar dat hulp en ondersteuning die Sharīʿah‑conform zijn, zoals qard ḥasan, toegestaan blijven zolang zij geen voordeel opleveren voor de geldgever. Hij benadrukt dat de moskee nooit mag worden verbonden aan ribā‑schuld, maar dat renteloze ondersteuning geen ribā is en daarom niet onder het verbod valt.
Juridische conclusie
Op basis van de Heilige Qur’ān, Ṣaḥīḥ Ḥadith, Hanafi uṣool, klassieke Hanafi fiqh en Fatāwā Razviyya is het niet toegestaan dat een schuldvrije moskee een hypotheek aangaat om een ander doelstellingsgebouw te bouwen. Het doel heiligt het middel niet; ribā blijft ḥarām, en het verbinden van ribā aan een moskee is een zwaardere vorm van ḥarām. De moskee is waqf‑eigendom en mag niet worden belast met ribā‑schuld. Dit oordeel is unaniem in alle authentieke Sunni‑bronnen.
Een schuldvrije moskee kan volgens de Hanafi fuqahāʾ niet verzwaard worden met een hypotheek, omdat een moskee na de waqf‑verklaring volledig uit het menselijke eigendom wordt gehaald en een recht van Allāh Ta’ālā wordt. In de Hanafi uṣool is een waqf niet verhandelbaar, niet overdraagbaar en niet verpandbaar. In Mukhtaṣar Qudūrī staat dat waqf uit het eigendom van de stichter gaat en dat verkoop of verpanding niet toegestaan is (Mukhtaṣar Qudūrī, Bāb al‑Waqf). Al‑Hidāyah legt uit dat een moskee, zodra zij als waqf is vastgesteld, een recht van Allāh Ta’ālā wordt en dat geen enkele vorm van menselijke beschikking zoals verkoop of verpanding toegestaan is (al‑Hidāyah, Kitāb al‑Waqf). Fatāwā ʿĀlamgīrī vermeldt dat een moskee door niemand wordt bezeten en dat zij niet als onderpand kan dienen (al‑Fatāwā al‑Hindiyyah, 6/214). Radd al‑Muḥtār bevestigt dat een moskee waqf voor Allāh Ta’ālā is en dat elk waqf niet verpandbaar is (Radd al‑Muḥtār, 4/431). Durr al‑Muḥtār stelt expliciet dat het niet toegestaan is een waqf als onderpand te gebruiken (Durr al‑Muḥtār, Kitāb al‑Rahn). Een hypotheek is in fiqh een vorm van rahn, en omdat rahn al‑waqf niet toegestaan is, kan een moskee nooit als hypotheekobject dienen.
De Qur’ān bevestigt de onaantastbaarheid van moskeeën door te zeggen dat de moskeeën aan Allāh Ta’ālā behoren (Qur’ān 72:18). In de aḥādīth wordt de heiligheid van moskeeën benadrukt, zoals in Ṣaḥīḥ al‑Bukhārī, waar staat dat wie een moskee bouwt dit voor Allāh Ta’ālā doet (Bukhārī, Ṣalāh, 446), en in Ṣaḥīḥ Muslim, waar moskeeën worden beschreven als heilige plaatsen die niet voor wereldse transacties bestemd zijn (Muslim, Masājid, 533). Op basis van deze bronnen is het unaniem duidelijk dat een schuldvrije moskee niet verzwaard mag worden met een hypotheek.
Besluit
Het is volgens alle authentieke Sunni‑bronnen ḥarām dat een schuldvrije moskee een hypotheek aangaat om een ander gebouw te realiseren. De moskee mag niet worden verbonden aan ribā‑schuld. Dit oordeel is bindend volgens de Hanafi fiqh en bevestigd door Hazrat Imām Aḥmad Raza Khan (raḍiyAllāhu ʿanhu) in Fatāwā Razviyya. Op basis van de bronnen is het Hanafi oordeel duidelijk: een schuldvrije moskee mag geen rentedragende lening of hypotheek aangaan, maar een volledig renteloze qard ḥasan lening is toegestaan, omdat zij Sharīʿah‑conform is, geen ribā bevat en geen schade toebrengt aan de waqf‑status van de moskee.
Bronnen
- Al‑Marghīnānī, B. (n.d.). Al‑Hidāyah, Kitāb al‑Waqf.
- Al‑Māzah, A. (n.d.). Al‑Muḥīṭ al‑Burhānī.
- Al‑Suyūṭī, J. (n.d.). Al‑Ashbāh wa‑l‑Naẓāʾir.
- Al‑Zarqā, A. (n.d.). Al‑Qawāʿid al‑Fiqhiyyah.
- Al‑Fatāwā al‑Hindiyyah. (n.d.). Al‑Fatāwā al‑Hindiyyah (Vol. 6, p. 214).
- Bukhārī, M. ibn Ismāʿīl. (n.d.). Ṣaḥīḥ al‑Bukhārī, Kitāb al‑Ṣalāh, ḥadīth 446.
- Dāwūd, S. ibn. (n.d.). Sunan Abī Dāwūd, Kitāb al‑Ṣalāh.
- Durr al‑Muḥtār. (n.d.). Durr al‑Muḥtār, Kitāb al‑Rahn.
- Ibn ʿĀbidīn, M. (n.d.). Radd al‑Muḥtār ʿalā al‑Durr al‑Mukhtār (Vol. 2, p. 430).
- Ibn Mājah, M. (n.d.). Sunan Ibn Mājah, ḥadīth 2443.
- Khan, Ahmad Raza. (n.d.). Fatāwā Razviyya. Pakistan druk, Maktaba tul Madina Karachi.
- Mukhtaṣar Qudūrī. (n.d.). Mukhtaṣar Qudūrī, Bāb al‑Waqf.
- Mukhtaṣar Qudūrī. (n.d.). Mukhtaṣar Qudūrī, Kitāb al‑Buyūʿ, Bāb al‑Murābaḥah wa‑t‑Tawliya.
- Muslim, M. ibn al‑Ḥajjāj. (n.d.). Ṣaḥīḥ Muslim, Kitāb al‑Masājid, ḥadīth 533.
- Muslim, M. ibn al‑Ḥajjāj. (n.d.). Ṣaḥīḥ Muslim, Kitāb al‑Buyūʿ.
- Qur’ān. (n.d.). Al‑Qur’ān al‑Karīm, Surah al‑Baqarah 2:188, 2:245, 2:275–279; Surah Āl ʿImrān 3:130; Surah al‑Qasas 28:26; Surah al‑Jinn 72:18.
Bekijk ook cursus: Islamic Business & Finance >>>